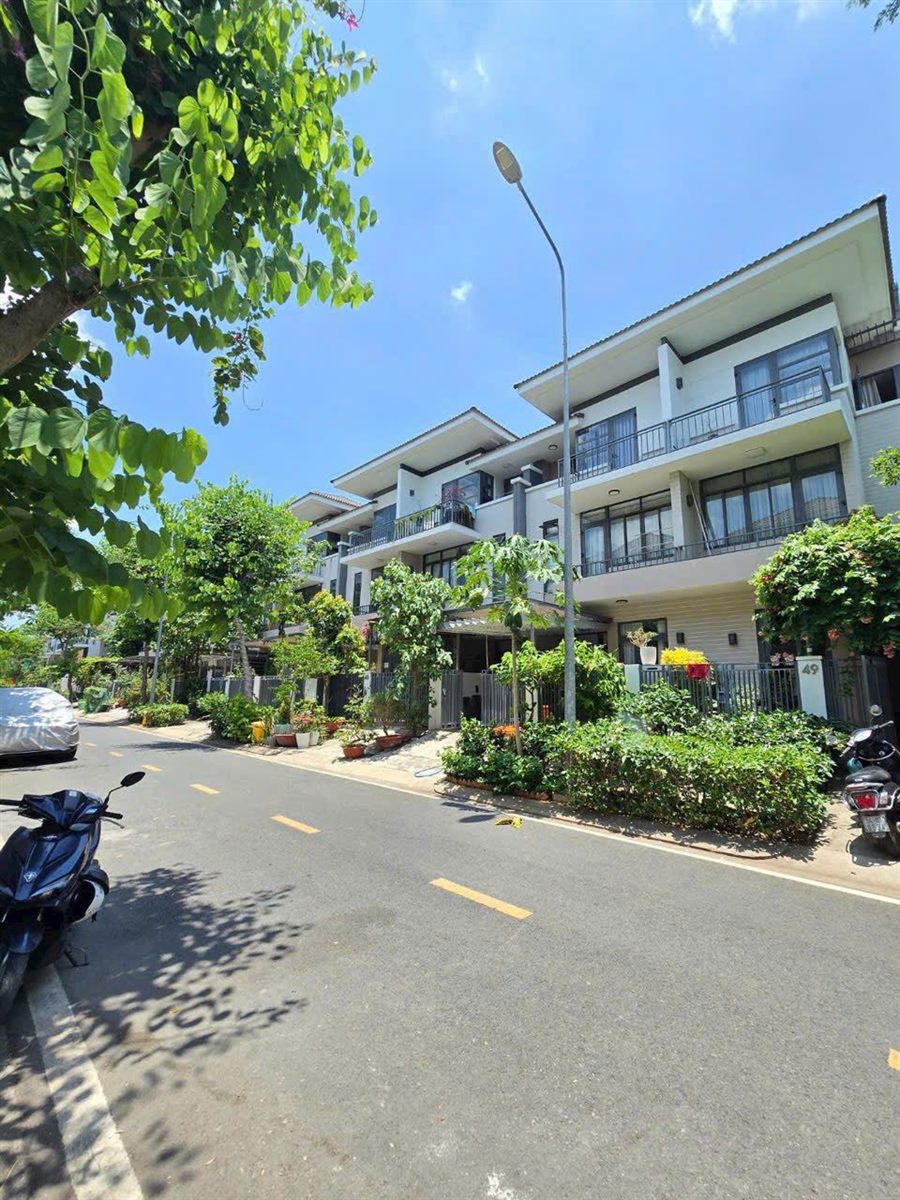
Nhà phố 96,8 m² thô
11 – 12 tỷVốn ban đầu thấp trong khu, nhưng phải cộng ngân sách hoàn thiện và vài tháng chờ. Hợp người có vốn tự có tốt, không vội vào ở.
Trang hướng dẫn tài chính của Dự Án Lotte Land Nhà Bè cho người đang tính mua nhà Lavila Nguyễn Hữu Thọ: 21 căn Lavila Kiến Á đang chào bán tháng 11/2026, mỗi nhóm cần chuẩn bị bao nhiêu vốn, cách tự tính khoản trả hằng tháng khi vay mua nhà Lavila, kế hoạch dòng tiền gia đình và những khoản chi phí thường bị bỏ sót. Lãi suất trong trang chỉ là giả định để minh họa cách tính; giá là giá chào bán tham khảo, giá chốt theo thỏa thuận.
Người mua nhà ở khu Nam thường bắt đầu bằng câu hỏi “căn này giá bao nhiêu”, nhưng câu hỏi quyết định lại là “mình cần có sẵn bao nhiêu tiền và mỗi tháng phải trả bao nhiêu”. Với Lavila – khu nhà phố, biệt thự đã có sổ hồng trên đường Nguyễn Hữu Thọ – giao dịch là chuyển nhượng giữa các chủ nhà, nên dòng tiền của người mua thường gồm ba phần: tiền đặt cọc, phần thanh toán khi công chứng và phần ngân hàng giải ngân nếu vay.
Bảng dưới đây ước lượng vốn tự có cho từng nhóm căn theo hai kịch bản vay: vay 50% và vay 70% giá mua. Đây là kịch bản giả định để lập kế hoạch; tỷ lệ cho vay thật phụ thuộc giá trị thẩm định của ngân hàng (có thể thấp hơn giá mua) và hồ sơ thu nhập của anh chị.
| Nhóm căn | Giá chào tham khảo | Vay 50% – vốn tự có | Vay 70% – vốn tự có |
|---|---|---|---|
| Nhà phố 96,8 m² thô (mốc 11,5 tỷ) | 11 – 12 tỷ | ~5,75 tỷ | ~3,45 tỷ |
| Nhà phố 96,8 m² có nội thất (mốc 13 tỷ) | 13 – 13,5 tỷ | ~6,5 tỷ | ~3,9 tỷ |
| Nhà phố 105 – 108 m² (mốc 15 tỷ) | 13,5 – 15 tỷ | ~7,5 tỷ | ~4,5 tỷ |
| Biệt thự song lập 200 m² (25 tỷ) | ~25 tỷ | ~12,5 tỷ | ~7,5 tỷ |
| Biệt thự view sông / shophouse (29 tỷ) | ~29 tỷ | ~14,5 tỷ | ~8,7 tỷ |
Ghi nhớ: vốn tự có thực tế = giá mua − khoản vay + thuế phí + chi phí hoàn thiện (nếu nhà thô) + quỹ dự phòng. Ngân hàng cho vay theo giá trị thẩm định, nên nếu thẩm định thấp hơn giá mua, phần chênh anh chị phải tự bù.
Lavila là khu dân cư ven sông do Kiến Á phát triển tại xã Phước Kiển (cũ), Nhà Bè, mặt tiền đường Nguyễn Hữu Thọ. Phân khu thấp tầng đã hoàn thành, có cư dân và có sổ hồng theo mô tả của các tin rao. Với người vay mua nhà, đây là điểm quan trọng: tài sản đã hình thành, có giấy chứng nhận, nên thường thuận lợi hơn khi làm thủ tục thế chấp so với tài sản đang xây dựng. Bảng sau chỉ ghi số liệu có nguồn.
| Hạng mục | Thông tin | Nguồn |
|---|---|---|
| Chủ đầu tư | Kiến Á (Kiến Á Group, thành lập năm 1994) | Báo Đầu tư |
| Quy mô toàn khu | Lavila Township khoảng 60 ha | Báo Đầu tư (2026) |
| Phân khu thấp tầng | 11,6 ha khi ra mắt; một số tin rao ghi 16,4 ha | Bài giới thiệu 2022; tin rao 11/2026 |
| Sản phẩm giai đoạn đầu | 192 biệt thự phố vườn, 26 biệt thự hồ, 20 biệt thự sông | Bài giới thiệu 2022 |
| Mật độ xây dựng | Khoảng 27% (tin rao ghi 27,76%) | Bài giới thiệu 2022; tin rao |
| Cảnh quan | Khoảng 4 ha công viên ven sông, ven hồ | Bài giới thiệu 2022; tin rao |
| Kết cấu phổ biến | 1 trệt 2 lầu, sàn khoảng 201 – 220 m² (lô 96,8 m²) | Tin rao 11/2026 |
| Pháp lý ghi trên tin | Sổ hồng; một số căn ghi đã hoàn công | Tin rao 11/2026 |
| Phân khu cao tầng | Arcadia at Lavila, dự kiến bàn giao quý II/2029 | Thông tin công bố của dự án |
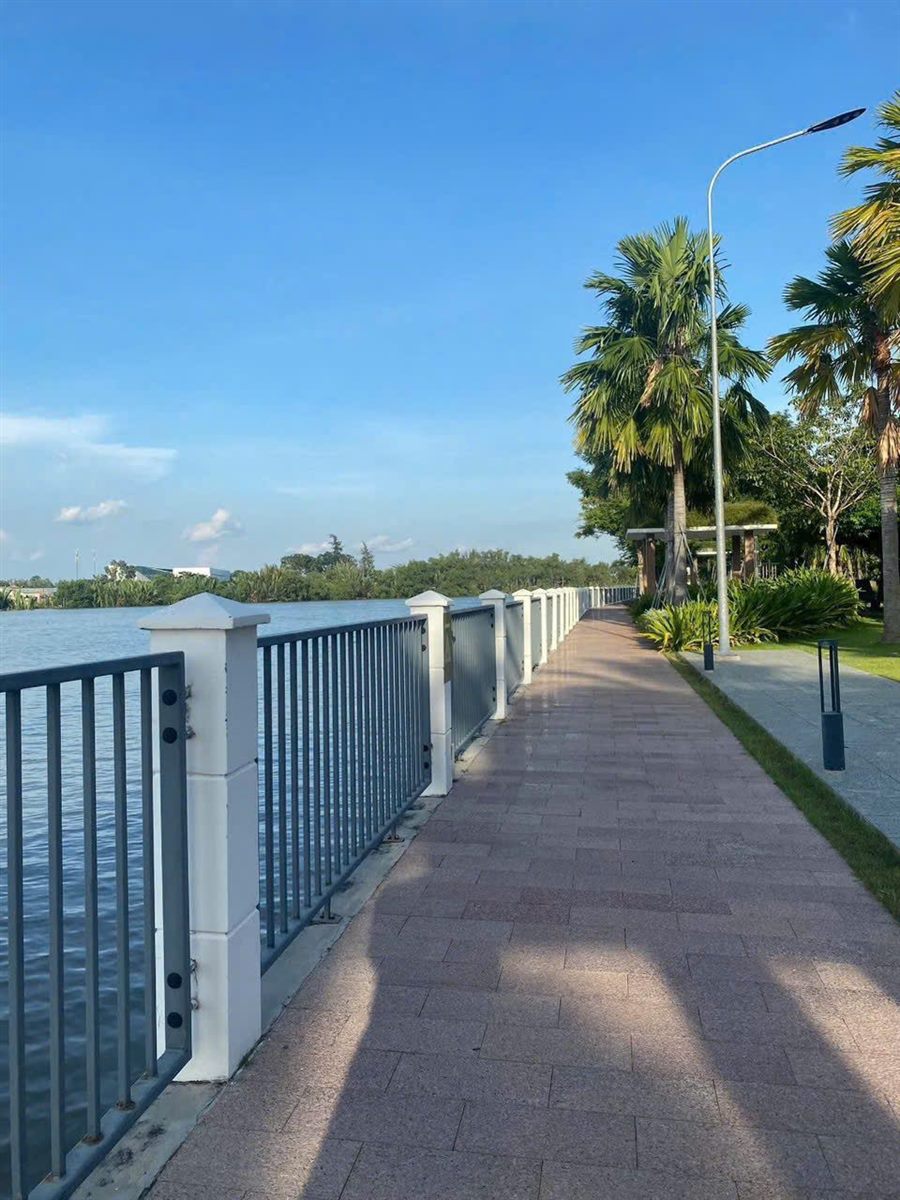
Công viên ven sông, ven hồ; hồ bơi; khu BBQ; khu vui chơi trẻ em; đường dạo bộ; kiểm soát ra vào, bảo vệ 24/24 (theo tin rao). Với bài toán tài chính, tiện ích có sẵn giúp gia đình bớt các khoản chi bên ngoài như phí hồ bơi, sân chơi cho trẻ – nhưng cũng đi kèm phí quản lý khu cần hỏi rõ trước khi mua.
Mỗi căn đặt mã chữ cái (A → U) để tiện so sánh; mã không phải số căn thật. Cột khoản vay minh họa ứng với kịch bản vay 60% giá chào – một mức ở giữa hai kịch bản phía trên, chỉ để anh chị hình dung quy mô khoản vay.
| Mã | Diện tích đất | Hiện trạng | Giá chào | Đơn giá đất | Vay 60% (minh họa) |
|---|---|---|---|---|---|
| Nhà phố 96,5 – 97 m², thô hoặc hoàn thiện mặt ngoài | |||||
| N | 96,8 m² | Hoàn thiện ngoài; tin ghi giá đã gồm thuế | 11 tỷ | ~113,6 tr/m² | 6,6 tỷ |
| A | 97 m² | Ngoài hoàn thiện, trong thô; hướng Nam | 11,3 tỷ | ~116,5 tr/m² | 6,78 tỷ |
| B | 96,8 m² | Ngoài hoàn thiện, trong thô | 11,35 tỷ | ~117,3 tr/m² | 6,81 tỷ |
| H | 96,8 m² | Nhà thô, Đông Nam | 11,5 tỷ | ~118,8 tr/m² | 6,9 tỷ |
| O | 96,8 m² | Ngoài hoàn thiện, trong thô | 11,5 tỷ | ~118,8 tr/m² | 6,9 tỷ |
| G | 96,8 m² | Hoàn thiện ngoài, sàn ~220,5 m² | 11,6 tỷ | ~119,8 tr/m² | 6,96 tỷ |
| D | 96,8 m² | Ngoài hoàn thiện, trong thô | 11,8 tỷ | ~121,9 tr/m² | 7,08 tỷ |
| P | 96,8 m² | Nhà thô; tin ghi ngân hàng hỗ trợ vay 70% | 11,8 tỷ | ~121,9 tr/m² | 7,08 tỷ |
| S | 96,8 m² | Ngoài hoàn thiện, trong thô | 12 tỷ | ~124,0 tr/m² | 7,2 tỷ |
| U | 96,8 m² | Nhà thô, Tây Bắc | 12 tỷ | ~124,0 tr/m² | 7,2 tỷ |
| Nhà phố 96,5 – 96,8 m² có nội thất | |||||
| C | 96,5 m² | Tin ghi nội thất đầy đủ | 11,3 tỷ | ~117,1 tr/m² | 6,78 tỷ |
| F | 96,8 m² | Full nội thất | 13 tỷ | ~134,3 tr/m² | 7,8 tỷ |
| Q | 96,8 m² | Full nội thất; tin ghi “all in” | 13 tỷ | ~134,3 tr/m² | 7,8 tỷ |
| I | 96,8 m² | Full nội thất, Đông Nam | 13,5 tỷ | ~139,5 tr/m² | 8,1 tỷ |
| L | 96,8 m² | Full nội thất, đối diện công viên | 13,5 tỷ | ~139,5 tr/m² | 8,1 tỷ |
| Nhà phố 105 – 108 m² | |||||
| K | 108 m² | Full nội thất, mặt tiền 6 m | 13,5 tỷ | ~125,0 tr/m² | 8,1 tỷ |
| R | 105,6 m² | Full nội thất; tin ghi có hợp đồng thuê | 14,49 tỷ | ~137,2 tr/m² | 8,69 tỷ |
| T | 105 m² | Căn góc; tin ghi cho thuê 24 triệu/tháng | 15 tỷ | ~142,9 tr/m² | 9 tỷ |
| Biệt thự và shophouse | |||||
| M | 200 m² | Song lập, thô, sàn ~316,9 m² | 25 tỷ | ~125,0 tr/m² | 15 tỷ |
| J | 200 m² | View công viên – sông; tin ghi đã hoàn công | 29 tỷ | ~145,0 tr/m² | 17,4 tỷ |
| E | 197,6 m² | Cặp shophouse mặt tiền 11 m | 29 tỷ | ~146,8 tr/m² | 17,4 tỷ |
| Nhóm | Số căn | Khoảng đơn giá | Trung vị |
|---|---|---|---|
| Nhà phố thô / hoàn thiện ngoài | 10 | 113,6 – 124,0 tr/m² | ~119,3 tr/m² |
| Nhà phố có nội thất | 5 | 117,1 – 139,5 tr/m² | ~134,3 tr/m² |
| Nhà phố 105 – 108 m² | 3 | 125,0 – 142,9 tr/m² | ~137,2 tr/m² |
| Biệt thự, shophouse | 3 | 125,0 – 146,8 tr/m² | ~145,0 tr/m² |
Lưu ý giá: giá chào bán tham khảo khoảng 11 – 29 tỷ theo khảo sát tin rao tháng 11/2026, giá chốt theo thỏa thuận – liên hệ để cập nhật. Cột vay 60% chỉ là con số minh họa, không phải hạn mức ngân hàng duyệt.
Ngân hàng thường áp dụng một trong hai cách trả: trả đều hằng tháng (mỗi tháng trả một số tiền gần như bằng nhau) hoặc trả gốc đều, lãi theo dư nợ giảm dần (tháng đầu trả nhiều, sau đó giảm dần). Trang này không nêu lãi suất của bất kỳ ngân hàng nào; các con số dưới đây dùng lãi suất giả định để anh chị hiểu cách tính và tự thay số khi có báo giá thật.
Trả đều: A = P × r × (1 + r)n / [(1 + r)n − 1]P: số tiền vay · r: lãi suất năm ÷ 12 · n: số tháng vay.
Dư nợ giảm dần – tháng đầu: P ÷ n + P × rCác tháng sau, phần lãi giảm dần vì tính trên dư nợ còn lại.
| Lãi suất năm (giả định) | Trả đều, 15 năm | Trả đều, 20 năm | Trả đều, 25 năm | Dư nợ giảm dần, tháng đầu (20 năm) |
|---|---|---|---|---|
| 8%/năm | ~9,56 tr | ~8,36 tr | ~7,72 tr | ~10,83 tr |
| 10%/năm | ~10,75 tr | ~9,65 tr | ~9,08 tr | ~12,50 tr |
| 12%/năm | ~12,00 tr | ~11,01 tr | ~10,53 tr | ~14,17 tr |
Giả định vay 50% (5,75 tỷ), 20 năm, lãi 10%/năm cố định suốt kỳ: trả đều khoảng 55,5 triệu/tháng; nếu trả theo dư nợ giảm dần, tháng đầu khoảng 71,9 triệu rồi giảm dần. Nếu vay 70% (8,05 tỷ), cùng giả định, trả đều khoảng 77,7 triệu/tháng. Tổng tiền lãi trả trong 20 năm theo cách trả đều với khoản vay 5,75 tỷ là khoảng 7,6 tỷ – một con số cần nhìn thẳng khi so sánh vay dài hay vay ngắn.
Một căn nhà phù hợp không chỉ là căn mình mua được hôm nay, mà là căn mình trả được thoải mái trong nhiều năm, kể cả khi có biến cố. Dưới đây là cách lập kế hoạch dòng tiền theo ba lớp.
Nhiều gia đình tự đặt ngưỡng thận trọng: tổng tiền trả nợ mỗi tháng không vượt quá khoảng 40% thu nhập ròng của cả nhà. Theo ngưỡng này, khoản trả 55,5 triệu/tháng trong ví dụ trên cần thu nhập ròng khoảng 139 triệu/tháng; khoản 77,7 triệu cần khoảng 194 triệu/tháng. Đây là ngưỡng tham khảo để tự kiểm tra, không phải quy định của ngân hàng.
Giữ riêng một khoản tương đương 6 – 12 tháng trả nợ cộng chi tiêu thiết yếu, không dùng cho đặt cọc hay hoàn thiện. Quỹ này giúp gia đình không phải bán tháo khi thu nhập gián đoạn.
Nếu mua để cho thuê, đừng tính tiền thuê như nguồn trả nợ chắc chắn từ tháng đầu. Một căn trong khảo sát ghi tiền thuê 24 triệu/tháng trên giá 15 tỷ – tức khoảng 1,9%/năm – thấp hơn nhiều so với lãi vay ở mọi kịch bản giả định phía trên.
Giá chào chỉ là phần chính của tổng chi phí. Các khoản dưới đây nên được liệt kê ngay từ khi lập ngân sách, kèm câu hỏi “bên nào chịu” để đưa vào hợp đồng đặt cọc.
| Khoản | Cách tính / mức tham khảo | Thường do ai chịu |
|---|---|---|
| Thuế thu nhập cá nhân | 2% giá chuyển nhượng (ví dụ 11,5 tỷ → khoảng 230 triệu) | Bên bán, trừ khi thỏa thuận khác |
| Lệ phí trước bạ | 0,5% giá tính lệ phí theo quy định (tối đa khoảng 57,5 triệu nếu tính trên 11,5 tỷ) | Bên mua |
| Phí công chứng | Theo biểu phí công chứng, dựa trên giá trị hợp đồng | Thỏa thuận |
| Phí môi giới | Tùy thỏa thuận; một tin rao trong khảo sát ghi 2% | Thường bên bán |
| Thẩm định, bảo hiểm khoản vay | Theo biểu phí từng ngân hàng | Bên mua (nếu vay) |
| Hoàn thiện nội thất | Thị trường chênh thô – full khoảng 1,5 – 2 tỷ (lô 96,8 m²) | Bên mua (nhà thô) |
| Chi phí thời gian | Tiền thuê nhà + lãi vay trong thời gian hoàn thiện | Bên mua |
| Phí quản lý, dịch vụ khu | Hỏi ban quản lý; tính vào chi phí hằng tháng | Chủ nhà |
Mức thuế, lệ phí theo quy định tại thời điểm giao dịch; nên đối chiếu với tổ chức công chứng và cơ quan thuế khi làm hồ sơ.
Vốn ban đầu thấp trong khu, nhưng phải cộng ngân sách hoàn thiện và vài tháng chờ. Hợp người có vốn tự có tốt, không vội vào ở.
Khoản vay lớn hơn khoảng 1 tỷ so với nhà thô, đổi lại không tốn tiền hoàn thiện và vào ở ngay – bớt được tiền thuê nhà trong thời gian chờ.
Có căn đang có khách thuê; tiền thuê giúp giảm áp lực, nhưng theo số liệu tin rao chỉ bù được một phần nhỏ khoản trả nợ.
Hiện trạng thô, sàn khoảng 316,9 m²: ngân sách hoàn thiện lớn, cần kế hoạch vốn theo nhiều đợt.
Tin ghi đã hoàn công, ngân hàng hỗ trợ vay khoảng 70%; khoản vay lớn nên cần thu nhập ổn định và quỹ dự phòng dày.
Bài toán khác nhà ở: đánh giá bằng doanh thu kinh doanh hoặc tiền thuê mặt bằng có thể tạo ra.
Khoảng giá là giá chào bán tham khảo theo khảo sát tin rao tháng 11/2026, giá chốt theo thỏa thuận.
Khi mua có vay, giao dịch có thêm một bên là ngân hàng. Thứ tự hợp lý là kiểm tra khả năng vay trước khi đặt cọc, để tránh tình huống đã cọc mà ngân hàng không duyệt đủ hạn mức.
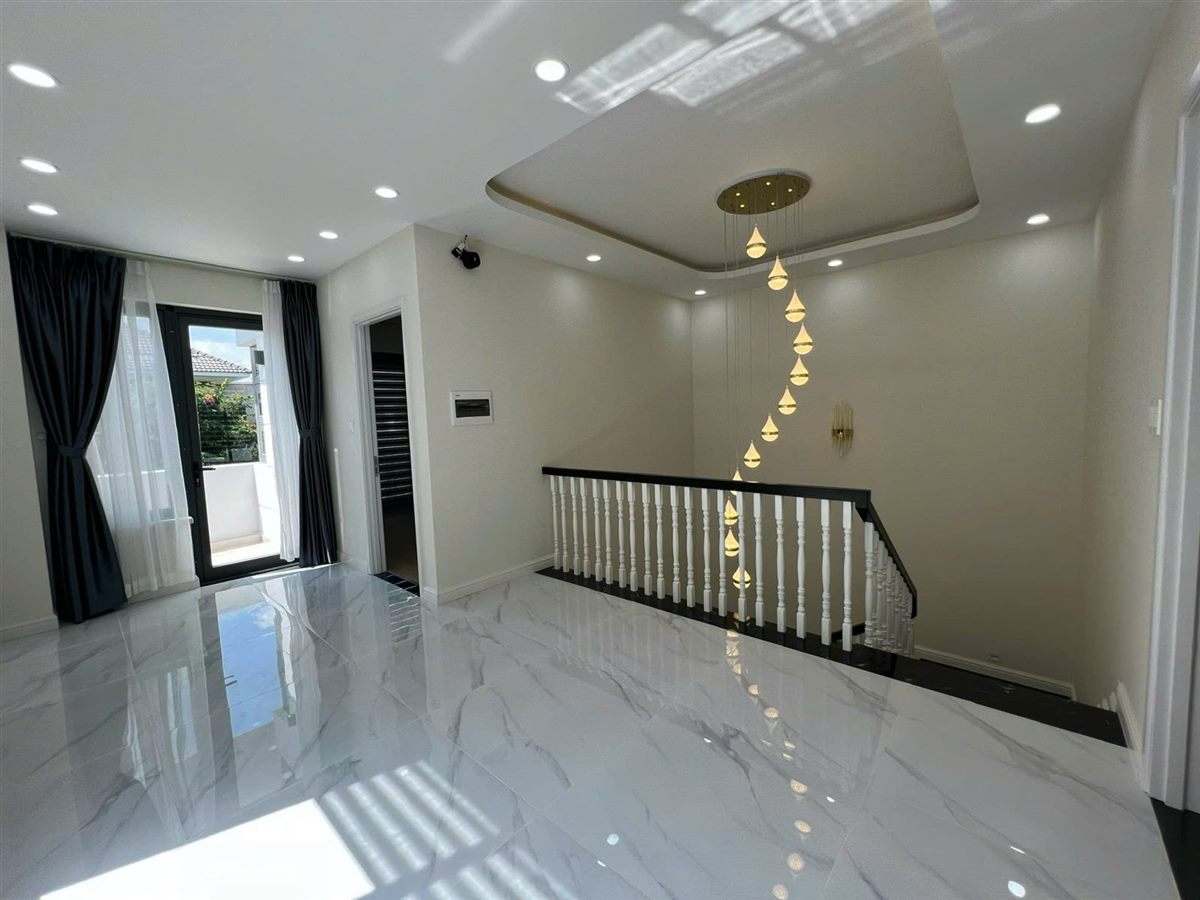
Một số không gian thực tế trong khu – từ nhà phố hiện đại tới biệt thự tân cổ điển – giúp hình dung phần ngân sách hoàn thiện ứng với từng phong cách.
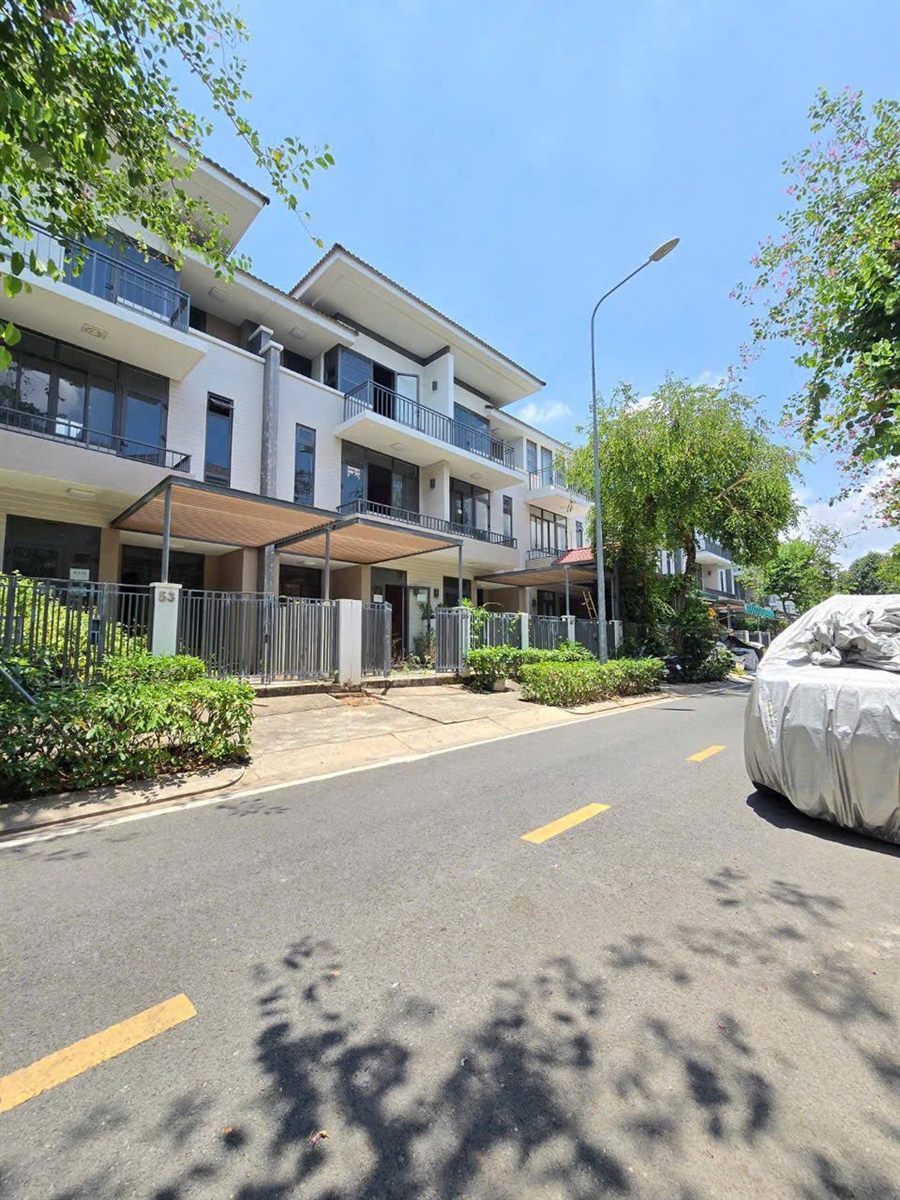
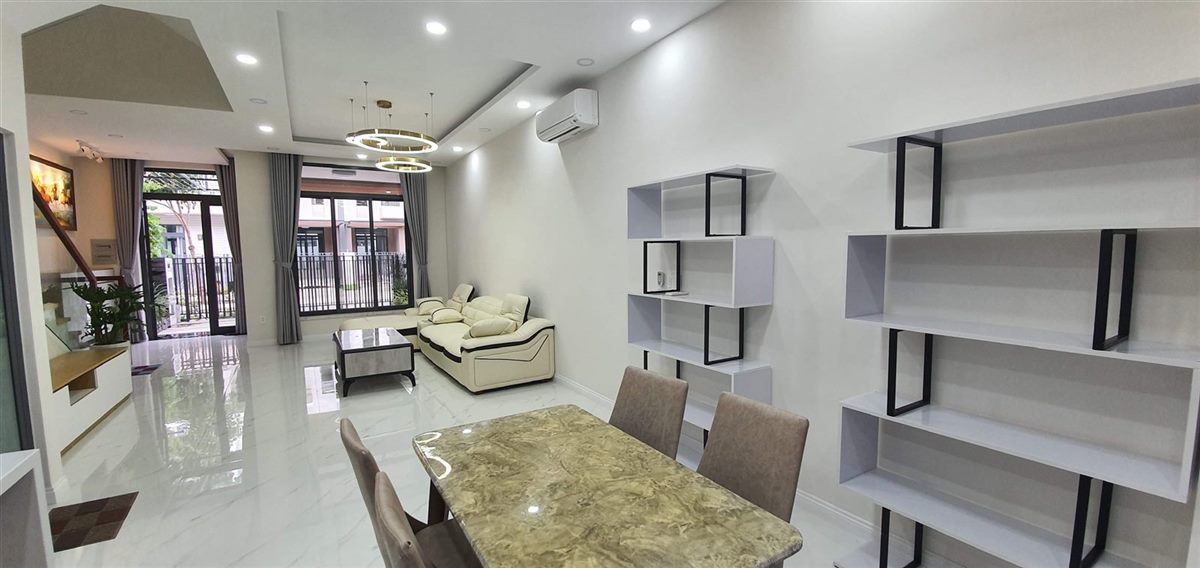
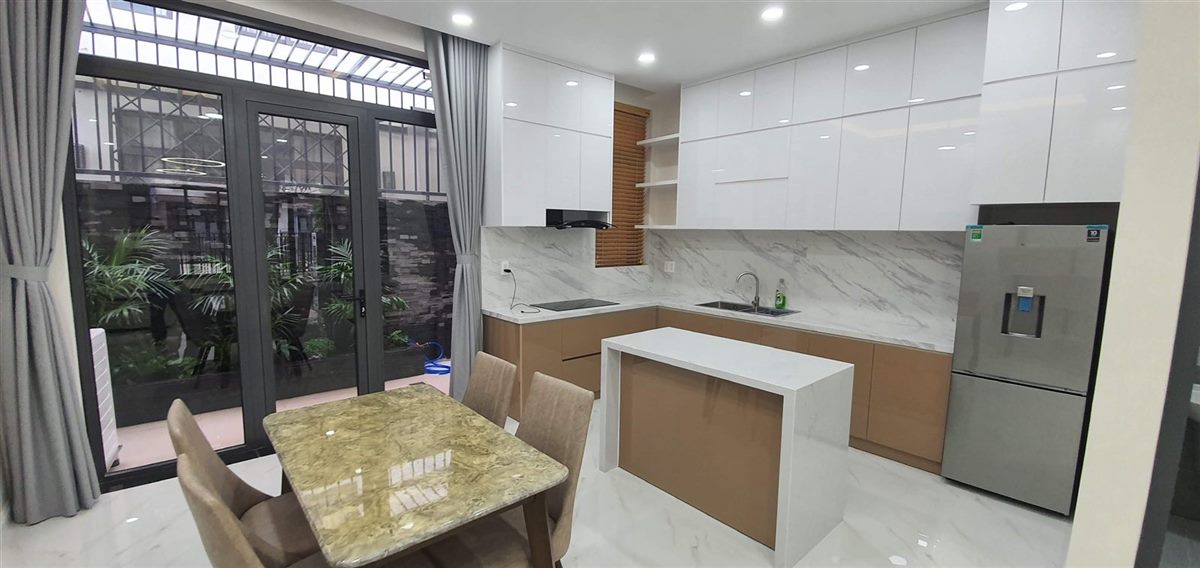
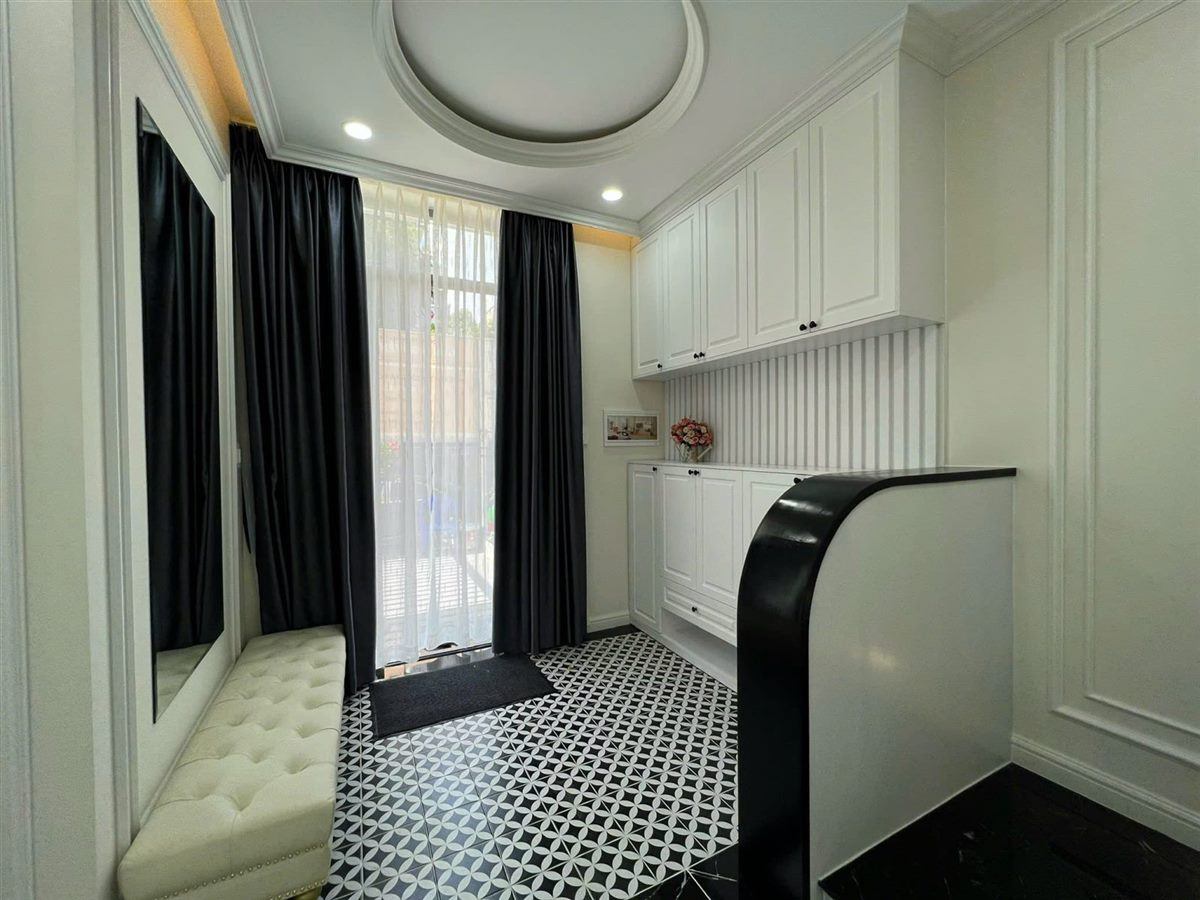
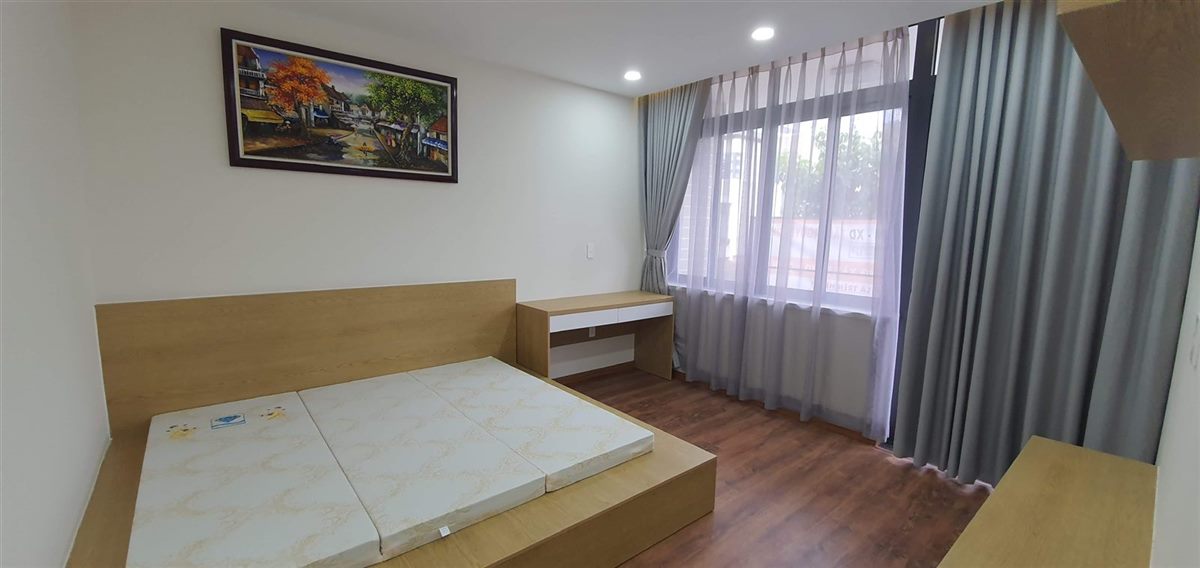
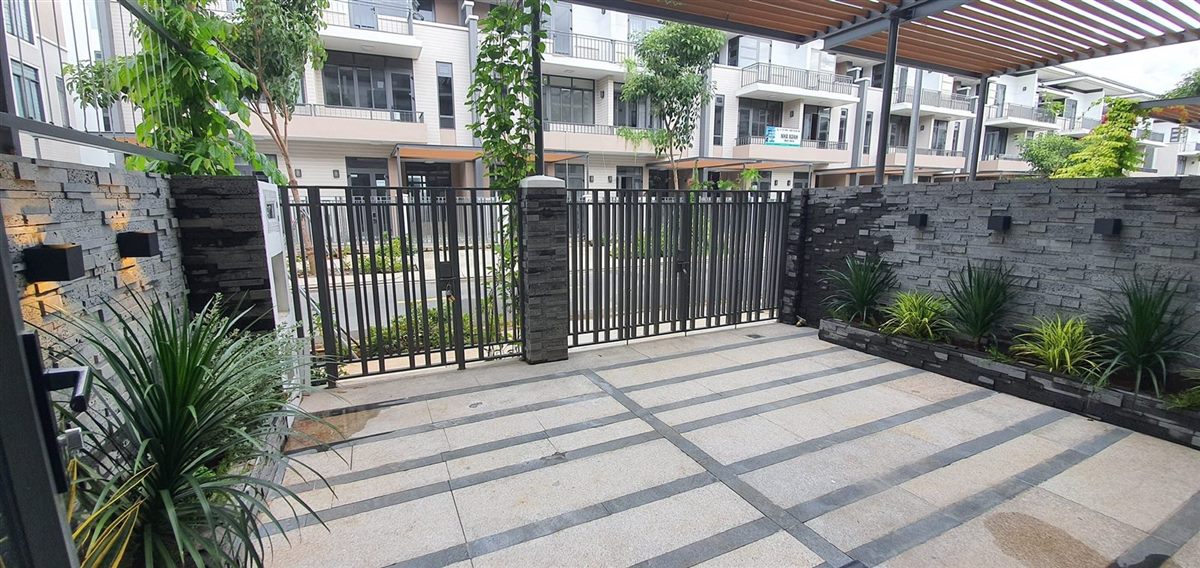
Với nhà phố 96,8 m² khoảng 11,5 tỷ, nếu vay 50% thì vốn tự có khoảng 5,75 tỷ; vay 70% thì khoảng 3,45 tỷ – chưa gồm thuế phí, hoàn thiện và quỹ dự phòng. Đây là kịch bản giả định.
Một số tin rao nhắc hỗ trợ vay khoảng 70%. Tỷ lệ thực tế do ngân hàng quyết định dựa trên giá trị thẩm định và hồ sơ thu nhập của người vay.
Với lãi suất giả định 10%/năm, 20 năm, trả đều khoảng 9,65 triệu/tháng; trả theo dư nợ giảm dần thì tháng đầu khoảng 12,5 triệu. Thay lãi suất thật của ngân hàng vào công thức để tính lại.
Không. Mọi lãi suất trong trang là giả định để minh họa cách tính; anh chị cần báo giá chính thức của ngân hàng tại thời điểm vay.
Một ngưỡng tham khảo nhiều gia đình dùng là tiền trả nợ không vượt khoảng 40% thu nhập ròng. Ví dụ khoản trả 55,5 triệu/tháng tương ứng thu nhập ròng khoảng 139 triệu/tháng.
Lệ phí trước bạ (0,5%), phí công chứng, phí thẩm định và bảo hiểm khoản vay (nếu vay), chi phí hoàn thiện với nhà thô và phí quản lý khu. Thuế thu nhập cá nhân 2% thường do bên bán chịu nếu không thỏa thuận khác.
Theo một tin rao, căn góc 15 tỷ cho thuê 24 triệu/tháng, tức khoảng 1,9%/năm gộp. Ở mọi kịch bản lãi suất giả định trong trang, tiền thuê chỉ bù được một phần khoản trả nợ.
Các căn trong khảo sát đều ghi sổ hồng, một số ghi đã hoàn công. Cần xem bản chính và tra cứu tình trạng thế chấp trước khi đặt cọc.
Nhà thô có khoản vay nhỏ hơn nhưng phải tự bỏ tiền hoàn thiện (thường không vay được phần này cùng khoản mua nhà) và chờ vài tháng. Nhà full nội thất vay nhiều hơn nhưng vào ở ngay.
Nhắn Zalo 0909 477 288 hoặc để lại thông tin ở form cuối trang; chúng tôi gửi bảng tính theo giá căn, tỷ lệ vay và thời hạn anh chị chọn, với lãi suất do anh chị cung cấp hoặc lãi suất giả định.
Cho chúng tôi biết căn hoặc nhóm căn, vốn tự có dự kiến và thời hạn muốn vay. Dự Án Lotte Land Nhà Bè sẽ gửi bảng tính vốn, khoản trả hằng tháng theo các kịch bản giả định và danh sách chi phí cần chuẩn bị.